 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
来源:华泰期货
作者: 薛钧元
粕类市场要闻与重要数据
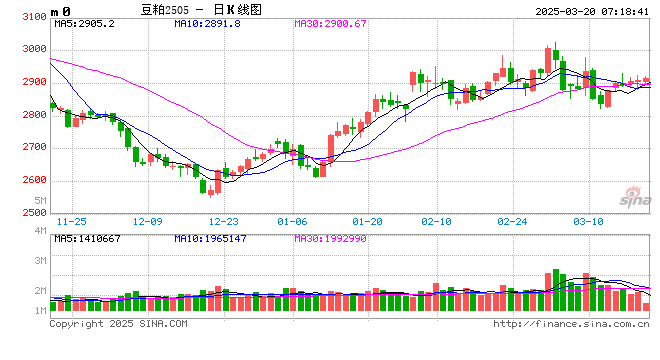
期货方面,上周末收盘豆粕2701合约3079元/吨,环比下跌104元/吨,跌幅3.27%;上周末收盘菜粕2701合约2200元/吨,环比下跌39元/吨,跌幅1.74%。现货方面,天津地区豆粕现货价格3150元/吨,环比下跌70元/吨,现货基差M01+71,环比上涨34;江苏地区豆粕现货价格3050元/吨,环比下跌70元/吨,现货基差M01-29,环比上涨34;广东地区豆粕现货价格3040元/吨,环比下跌100元/吨,现货基差M01-39,环比上涨4。福建地区菜粕现货价格2320元/吨,环比下跌20元/吨,现货基差RM01+120,环比上涨19。
 元股证券:ygzq.hk
豆粕:国际方面,美国农业部在每周作物生长报告中公布称,截至2026年10月30日当周,美国大豆收割率为88%,较前一周79%提升了9个百分点,高于五年均值84%及上年同期水平。
国内方面,据Mysteel农产品调研显示,2026年第44周国内全样本油厂大豆到港共计28.4船约184.6万吨大豆。其中华东及沿江6.8船,山东及河南4.5船,华北及西北4.6船,东北4.5船,广西3.5船,广东4船,福建0船,云南0.5船。根据Mysteel农产品对全国动态全样本油厂调查情况显示,2026年第44周国内油厂大豆实际压榨量213.15万吨,较上一周实际压榨量减31.72万吨,较预估压榨量低28.90万吨;实际开机率为57.86%。2026年第44周,全国油厂大豆库存继续下降至777.58万吨,较上周减少35.74 万吨,减幅4.39%,同比去年增加66.79万吨,增幅9.40%。当周大豆到港量184.60 万吨,环比减少37.05万吨,降幅16.72%;全国油厂豆粕库存继续增加至138.94万吨,较上周增加9.40万吨,增幅7.26%,同比去年增加23.64万吨,增幅20.50%。截至11月5日的前一周,全国豆粕共成交124.52万吨,环比减少45.31万吨,日均成交24.90万吨,日均环比减少9.06万吨,减幅26.68%,其中现货成交39.69万吨,远月基差成交84.83万吨。豆粕提货总量为96.18万吨,环比减少4.18万吨,日均提货32.06万吨,日均环比减少1.39万吨,减幅为4.17%。
菜粕:供应方面:根据 Mysteel 统计,截至10月30日当周,沿海油厂菜籽压榨量9.5万吨,较上周减少2.79万吨。沿海油厂菜粕产量为5.42万吨,较上期减少1.59万吨。沿海油厂菜粕提货量为6.52万吨,较上期减少0.05万吨。进口菜籽库存21.7万吨,较上期增加1.77万吨。
参考资讯来源:钢联数据
市场分析
南京配资公司美国农业部公布的出口销售报告显示,10月29日止当周,美国当前市场年度大豆出口销售净增145.6万吨,较之前一周减少43%,较前四周均值减少11%;美国大豆出口装船为253.1万吨,较之前一周增加6%,较前四周均值增加46%。巴西全国谷物出口商协会发布的周度预测显示,巴西11月大豆出口预计达333万吨,低于去年同期的423万吨。
整体来看,本周美豆价格偏弱运行。美豆收割已临近尾声,收割推进节奏顺畅,丰产预期持续兑现,市场供应压力进一步释放;与此同时,南美新季大豆播种进度快于历史同期,播种推进顺利。尽管本年度强厄尔尼诺为市场预留了天气炒作空间,但短期来看,南美天气暂未形成实质性扰动。宏观层面,原油价格大幅下行压制生物柴油需求,油脂价格走弱带动美豆跟跌,多重利空叠加之下,出口需求对盘面支撑有限,美豆价格带动国内豆粕同步承压。国内方面,当前豆粕定价仍以美豆成本端为主导,下游养殖行业持续亏损压制采购意愿,需求端较为清淡,饲料企业维持刚需补库节奏,油厂豆粕库存持续累积,国内供应端相对宽松。综合判断,后续行情核心观测点仍落在南美新季产区,后期天气扰动仍存在改变南美产量预期的可能性,一旦天气行情启动,美豆及国内豆粕仍具备反弹驱动。
策略
谨慎偏强
风险
南美产区天气情况
投资咨询业务资格: 证监许可【2011】1289号
免责声明:
本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报 告所载的意见、结论及预测仅反映报告发布当日的观点和判断。在不同时期,本公司可能会发出与本报告所载意 见、评估及预测不一致的研究报告。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可 在不发出通知的情形下做出修改, 投资者应当自行关注相应的更新或修改。 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,投资者并不能依靠本报告以取代 行使独立判断。对投资者依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。 本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发 他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为 “华泰期货研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。 所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。 华泰期货有限公司版权所有并保留一切权利。
期货开户选华泰,专业可信赖
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:朱赫楠 平台开户流程
配资牌照查询网提示:本文来自互联网,不代表本网站观点。